Problemimmobilien kaufen: Schimmel, Denkmalschutz, Erbpacht oder schlechte Teilungserklärung
Immobilien mit Mängeln oder besonderen rechtlichen Belastungen werden auf dem Markt häufig zu niedrigeren Preisen angeboten. Das klingt verlockend, birgt aber erhebliche finanzielle und rechtliche Risiken, die Kaufinteressenten oft unterschätzen. Von Schimmelbefall über Denkmalschutzauflagen bis hin zu komplizierter Erbpacht oder fehlerhafter Teilungserklärung gibt es verschiedene Problemkategorien, die vor dem Kauf gründlich geprüft werden müssen.
Fachleute sprechen in solchen Fällen von Problemimmobilien, also Objekten, deren Wert oder Nutzung durch strukturelle, rechtliche oder bauliche Belastungen eingeschränkt ist. Eine sachkundige Prüfung durch Gutachter, Rechtsanwälte und Notare ist in diesen Fällen zwingend erforderlich. Kaufinteressenten, die diese Kosten scheuen, riskieren, deutlich mehr für Sanierung, Rechtsstreit oder Wertminderung zu zahlen als beim Kauf eingespart wurde.
Schimmel als versteckter Mangel beim Immobilienkauf
Schimmelbefall gehört zu den häufigsten Problemen beim Kauf älterer Gebäude. Er entsteht durch aufsteigende Feuchtigkeit im Mauerwerk, undichte Dächer, defekte Wasserleitungen oder mangelhafte Dämmung und kann Sanierungskosten im fünf- bis sechsstelligen Bereich verursachen. Besonders tückisch sind Fälle, in denen der Verkäufer Schimmelschäden unter Tapeten, hinter Möbeln oder frisch übertünchten Wänden verbirgt. Ein befallener Bereich bleibt bei einer Besichtigung schnell unentdeckt, breitet sich hinter der Oberfläche aber über Monate aus und gefährdet die Bausubstanz wie die Gesundheit der Bewohner.
Rechtlich gilt Schimmel als Sachmangel nach § 434 BGB. Wenn ein Verkäufer einen bekannten Schaden arglistig verschweigt, greift der übliche Gewährleistungsausschluss im Kaufvertrag nicht, denn § 444 BGB entzieht ihm in diesem Fall die Wirkung, und der Käufer kann Schadensersatz oder sogar die Rückabwicklung des Kaufvertrags verlangen. Die praktische Hürde liegt beim Nachweis, denn der Käufer muss beweisen, dass der Verkäufer den Mangel kannte und bewusst verschwieg. Zur Verjährung gilt bei Arglist die regelmäßige Frist von drei Jahren, gerechnet ab dem Schluss des Jahres, in dem der Käufer vom Mangel erfährt. Bei Bauwerken läuft sie jedoch frühestens nach der ohnehin geltenden Fünfjahresfrist ab, und spätestens nach zehn Jahren ist Schluss. Wer den Vertrag zusätzlich wegen arglistiger Täuschung anfechten will, hat dafür nur ein Jahr ab Entdeckung Zeit.
Denkmalschutz: Chancen und strenge Auflagen
Denkmalgeschützte Immobilien ziehen mit ihrem historischen Charme und steuerlichen Abschreibungsmöglichkeiten viele Käufer an. Die sogenannte Denkmal-AfA erlaubt es, begünstigte Sanierungskosten bei Vermietung über zwölf Jahre vollständig von der Einkommensteuer abzusetzen, bei Eigennutzung sind 90 Prozent der Sanierungskosten über zehn Jahre absetzbar. Das klingt attraktiv, hat aber eine Kehrseite. Die Abschreibung gilt ausschließlich für Maßnahmen, die vorab mit der Denkmalschutzbehörde abgestimmt und nach Abschluss von ihr bescheinigt wurden. Für den Kaufpreis des Gebäudes selbst greift sie nicht, dort bleibt es bei der normalen Gebäudeabschreibung, sodass der reale Steuervorteil deutlich geringer ausfallen kann als zunächst erhofft.
Jede bauliche Maßnahme, die das Erscheinungsbild oder die Substanz des Baudenkmals verändert, ist genehmigungspflichtig und muss bei der zuständigen Denkmalschutzbehörde beantragt werden. Die Behörde schreibt Materialien, Techniken und Farbgebung vor, was Sanierungen erheblich verteuert und verlangsamt. In extremen Fällen können die Sanierungskosten die Kaufpreisersparnis bei Weitem übersteigen.
Erbpacht: Wenn das Grundstück einem anderen gehört
Beim Erbbaurecht, umgangssprachlich Erbpacht genannt, erwirbt der Käufer nur das Gebäude, nicht das Grundstück. Der sogenannte Erbbauzins liegt typischerweise zwischen drei und fünf Prozent des Grundstückswerts jährlich und ist über die Vertragslaufzeit von oft 60 bis 99 Jahren ein erheblicher Kostenfaktor. Kirchliche und kommunale Anbieter liegen bei Wohnnutzung häufig am unteren Rand dieser Spanne. Diese laufenden Zahlungen müssen bei der Finanzierungsplanung fest einkalkuliert werden, zumal Wertsicherungsklauseln den Zins alle drei bis fünf Jahre an die Preisentwicklung anpassen.
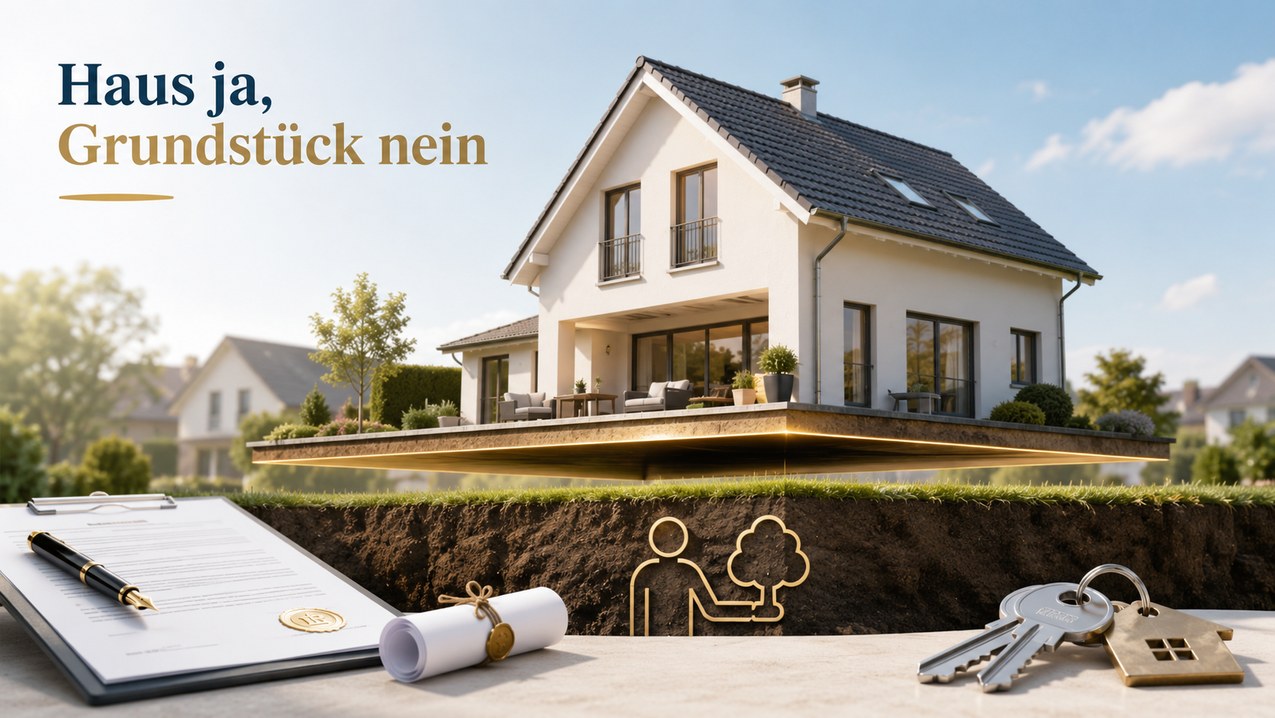
Kritisch wird es am Ende der Laufzeit. Läuft der Vertrag regulär aus, fällt das Gebäude an den Grundstückseigentümer zurück, und der Erbbauberechtigte erhält eine Entschädigung, deren Höhe sich weitgehend nach dem Vertrag richtet und oft unter dem Verkehrswert liegt. Davon zu trennen ist der Heimfall, also die vorzeitige Rückübertragung bei schweren Vertragsverstößen wie ausbleibendem Erbbauzins. Banken verlangen zudem in der Regel eine Restlaufzeit von mindestens 40 Jahren, weil die Finanzierung spätestens zehn Jahre vor Vertragsende getilgt sein muss, sonst ist eine Finanzierung über marktübliche Konditionen kaum zu erhalten.
Fehlerhafte Teilungserklärung bei Eigentumswohnungen
Die Teilungserklärung ist das Grundlagendokument jeder Wohnungseigentümergemeinschaft. Sie legt fest, welche Flächen Sondereigentum des Käufers sind und welche zum Gemeinschaftseigentum gehören. Eine fehlerhafte oder veraltete Teilungserklärung kann dazu führen, dass Nutzungsrechte an Balkonen, Stellplätzen oder Kellerräumen unklar bleiben und langwierige Streitigkeiten innerhalb der Gemeinschaft entstehen. Auch Kostenverteilungsschlüssel für Instandhaltung und Modernisierung sind dort geregelt, wobei die Gemeinschaft sie seit der WEG-Reform von 2020 für einzelne Kostenarten mit einfacher Mehrheit ändern kann.
Besonders problematisch sind Klauseln, die den Käufer verpflichten, Hausgeldrückstände des Vorbesitzers zu übernehmen. Von Gesetzes wegen geht diese Schuld nämlich nicht auf den Erwerber über, eine entsprechende Vereinbarung in der Gemeinschaftsordnung hält der Bundesgerichtshof jedoch grundsätzlich für wirksam. Nur beim Erwerb in der Zwangsversteigerung ist eine solche Klausel nichtig.
Fehlen in der Teilungserklärung klare Regelungen zur Kostentragung bei größeren Sanierungsmaßnahmen, drohen unerwartete Sonderumlagen. Banken prüfen die Teilungserklärung vor einer Finanzierungszusage genau, und unklare Dokumente können eine Kreditvergabe blockieren oder erheblich verzögern. Kaufinteressenten sollten die Teilungserklärung inklusive aller Nachträge anfordern und gemeinsam mit einem Notar oder Rechtsanwalt durchsehen.
Kombinierte Problemlagen und Wechselwirkungen
In der Praxis treten die genannten Probleme oft nicht einzeln auf. Eine denkmalgeschützte Immobilie in einer Wohnungseigentümergemeinschaft verbindet Behördenauflagen mit den Beschlusspflichten der WEG, was Sanierungen besonders komplex macht. Beim Kauf eines Altbaus auf Erbpacht mit Schimmelschäden summieren sich die Risiken zu einer Gesamtbelastung, die schwer kalkulierbar ist. Finanzierungsangebote fallen in solchen Konstellationen restriktiver aus.
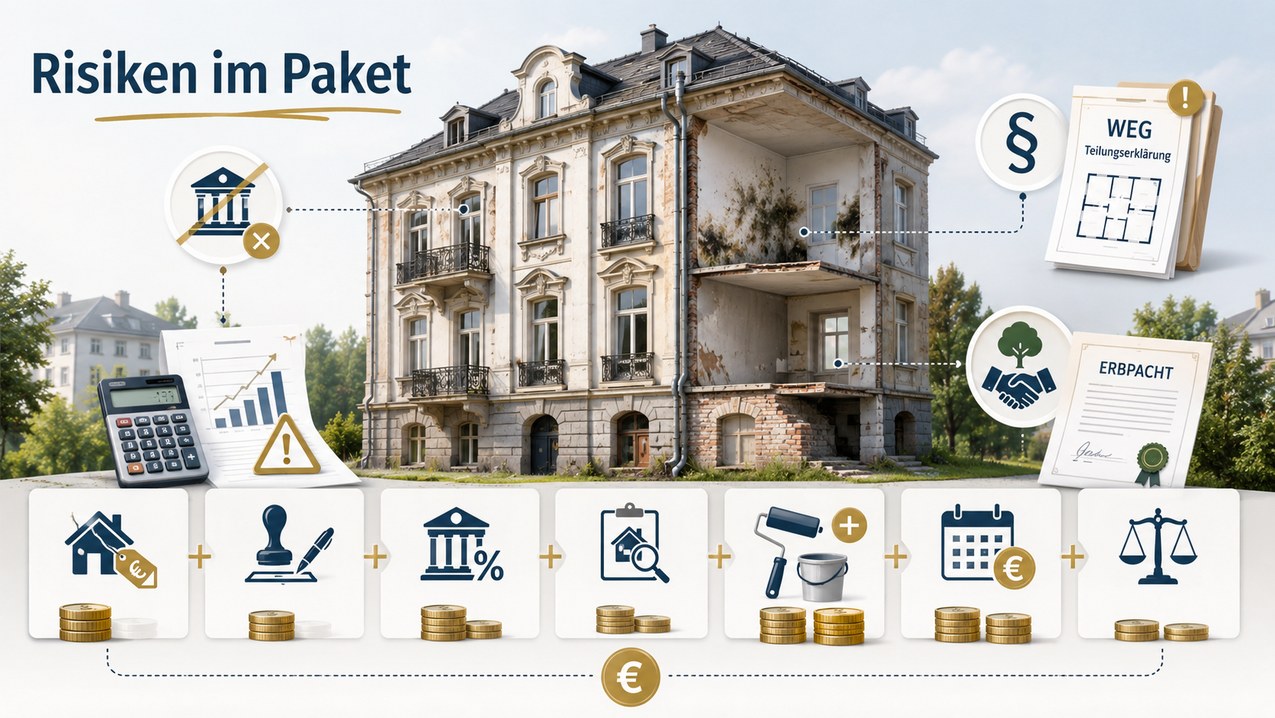
Eine realistische Gesamtrechnung muss alle Kostenpositionen erfassen: Kaufpreis, Notar- und Grundbuchkosten, Grunderwerbsteuer, Gutachterkosten, Sanierungsbudget mit Puffer, laufende Erbpachtzahlungen sowie potenzielle Rechtskosten. Käufer, die nur den Kaufpreis mit vergleichbaren Objekten ohne Problembelastung vergleichen, verfehlen die tatsächliche wirtschaftliche Gesamtbetrachtung. Eine unabhängige Immobilienbewertung durch einen zertifizierten Sachverständigen gibt eine verlässlichere Entscheidungsgrundlage als der reine Marktvergleich.
Worauf Käufer bei der Due Diligence achten sollten
Die sorgfältige Prüfung vor dem Kauf, im Englischen als Due Diligence bezeichnet, ist bei Problemimmobilien besonders aufwendig. Bausachverständige prüfen den baulichen Zustand, Anwälte prüfen Erbpachtverträge und Teilungserklärungen, und Notare klären offene Grundbuchfragen. Alle Dokumente sollten vor der Kaufvertragsunterzeichnung vollständig vorliegen, nicht erst danach. Das gilt besonders für Baupläne, Baugenehmigungen, WEG-Protokolle der letzten drei Jahre, die vollständige Beschluss-Sammlung sowie den Vermögensbericht mit dem Stand der Erhaltungsrücklage.
Kaufinteressenten sollten auch prüfen, ob das Gebäude in einem Sanierungsgebiet oder einem Erhaltungssatzungsgebiet liegt, da dort zusätzliche kommunale Auflagen gelten können. Besteht ein gemeindliches Vorkaufsrecht nach dem Baugesetzbuch, kann die Kommune binnen drei Monaten, nachdem ihr der Vertrag mitgeteilt wurde, in den Kaufvertrag eintreten und damit den geplanten Kauf scheitern lassen. Liegt der vereinbarte Preis deutlich über dem Verkehrswert, darf sie den Betrag sogar auf den Verkehrswert herabsetzen.
In Milieuschutzgebieten hat das Bundesverwaltungsgericht diese Praxis 2021 allerdings stark eingeschränkt, weil eine bloß befürchtete künftige Nutzung nicht ausreicht; an einer gesetzlichen Nachbesserung wird gearbeitet. Der Notar holt vor der Abwicklung ohnehin ein Negativzeugnis ein, doch Käufer sollten im Vertrag regeln, dass vor dieser Klärung kein Kaufpreis fließt. Alle diese Faktoren summieren sich zu einem Bild, das erst in seiner Gesamtheit eine fundierte Kaufentscheidung erlaubt.
Fazit zu Problemimmobilien und ihren Risiken