Immobilie geerbt, aber kein Geld für Sanierung: Was tun?
Ein Todesfall in der Familie bringt oft mehr als Trauer. Plötzlich steht man vor dem geerbten Elternhaus, der alten Eigentumswohnung oder einem Grundstück, das dringend saniert werden müsste, aber kein Geld für Handwerker, neue Heizung oder Dachdämmung vorhanden ist. Diese Situation trifft viele Erben unvermittelt und fordert schnelle, kluge Entscheidungen.
Das Gebäudemodernisierungsgesetz (GModG), das seit dem 29. Juli 2026 das Gebäudeenergiegesetz ersetzt, verpflichtet neue Eigentümer in bestimmten Fällen zur energetischen Nachrüstung. Erben, die die zweijährige Übergangsfrist unterschätzen, riskieren Bußgelder. Dabei gibt es zahlreiche Wege, mit dem Erbe umzugehen, ohne sich zu überschulden. Die Spanne reicht vom Verkauf im Bestand über die Vermietung mit gestaffeltem Sanierungsfahrplan bis zur Ausschlagung innerhalb von sechs Wochen, wenn die Kosten den Verkehrswert übersteigen.
Sanierungspflichten nach dem GModG kennen
Das GModG schreibt Eigentümern von Ein- und Zweifamilienhäusern vor, nach einem Eigentümerwechsel bestimmte Mindeststandards herzustellen. Konkret muss die oberste Geschossdecke gedämmt werden, falls sie den Mindestwärmeschutz nicht erfüllt und das Dach darüber nicht gedämmt ist. Bisher ungedämmte, zugängliche Heizungs- und Warmwasserleitungen in unbeheizten Räumen sind ebenfalls zu dämmen. Die frühere Pflicht, über 30 Jahre alte Konstanttemperaturkessel auszutauschen, ist am 29. Juli 2026 entfallen. Für die Dämmung haben Erben nur dann zwei Jahre Zeit, wenn der Erbfall der erste Eigentümerwechsel seit dem 1. Februar 2002 ist. Der Erblasser muss das Ein- oder Zweifamilienhaus an diesem Stichtag außerdem selbst bewohnt haben. Andernfalls galten die Nachrüstpflichten schon vorher, und Erben müssen sie ohne neue Übergangsfrist erfüllen. Verstöße gegen diese Pflichten können mit Bußgeldern geahndet werden.
Ausgenommen sind nur Eigentümer, die am 1. Februar 2002 selbst in ihrem Ein- oder Zweifamilienhaus gewohnt haben. Mit dem Erbfall wechselt das Eigentum, und die Nachrüstpflichten treffen die Erben, auch wenn sie schon dort wohnten. Wohnen Erben selbst im Haus, entfällt die Pflicht zur Deckendämmung, wenn sie sich nicht in angemessener Frist durch Einsparungen bezahlt macht. Bei unbilliger Härte können Eigentümer bei der je nach Bundesland zuständigen Behörde eine Befreiung beantragen. Ob eine dieser Ausnahmen im konkreten Fall greift, sollte ein Energieberater oder Rechtsanwalt prüfen, bevor teure Maßnahmen geplant werden. Eine professionelle Ersteinschätzung spart oft unnötige Ausgaben.
Verkauf ohne vorherige Sanierung als gute Option
Der unkomplizierteste Weg aus der Kostenfalle ist häufig der Verkauf der Immobilie im Bestand. Nach dem Verkauf trifft die Nachrüstpflicht den Käufer, eine laufende Zwei-Jahres-Frist beginnt für ihn allerdings nicht neu. Käufer von unsanierten Objekten rechnen diesen Faktor in der Regel in ihre Preisverhandlung ein. Ist die Frist beim Verkauf schon abgelaufen, bleibt für den Erben ein Bußgeldrisiko. Für den Verkauf braucht der Erbe außerdem einen gültigen Energieausweis, den er Kaufinteressenten spätestens bei der Besichtigung vorlegen muss. Ein unabhängiges Wertgutachten hilft dabei, den realistischen Marktpreis einzuschätzen.
Vor dem Verkauf lohnt sich ein Blick auf die steuerliche Seite. Die Spekulationsfrist läuft ab dem Kaufvertrag des Erblassers, nicht erst ab dem Erbfall, und endet mit dem Kaufvertrag des Erben. Sie wird taggenau berechnet. Liegen mehr als zehn Jahre dazwischen, ist der Veräußerungsgewinn für den Erben einkommensteuerfrei. Bei kürzeren Haltezeiten kann Einkommensteuer auf den Gewinn anfallen, weshalb eine steuerliche Beratung sinnvoll ist. Steuerfrei bleibt der Gewinn auch bei kürzerer Haltedauer, wenn die Immobilie zu eigenen Wohnzwecken genutzt wurde. Das muss im Verkaufsjahr und in den beiden Jahren davor der Fall gewesen sein. Ob die Nutzung durch den Erblasser dabei mitzählt, sollte ein Steuerberater im Einzelfall bestätigen.
Fördergelder & Kredite für energetische Maßnahmen
Erben, die selbst sanieren, nutzen dieselben Förderprogramme wie andere Eigentümer. In Brandenburg fördert die landeseigene Investitionsbank ILB auch die energetische Modernisierung selbst genutzten Wohneigentums. Die bis Ende 2028 gültige Richtlinie sieht ein 20 Jahre zinsfreies Baudarlehen von 230.000 Euro und 10.000 Euro Zuschuss vor. Voraussetzungen sind unter anderem Einkommensgrenzen und Baukosten von in der Regel mindestens 500 Euro je Quadratmeter Wohnfläche. Nach dem 1. Oktober 2009 neu gebaute Häuser sind grundsätzlich ausgeschlossen. Für Dämmung, Fenster und andere Effizienzmaßnahmen zahlt das BAFA bundesweit 15 Prozent Zuschuss. Mit individuellem Sanierungsfahrplan (iSFP) gibt es beim Einfamilienhaus 5 Prozentpunkte mehr. Seit dem 21. Juli 2026 gilt dieser Bonus nur für förderfähige Ausgaben zwischen 30.000 und 60.000 Euro. Für den Tausch der Heizung gewährt die KfW 30 Prozent Grundförderung.
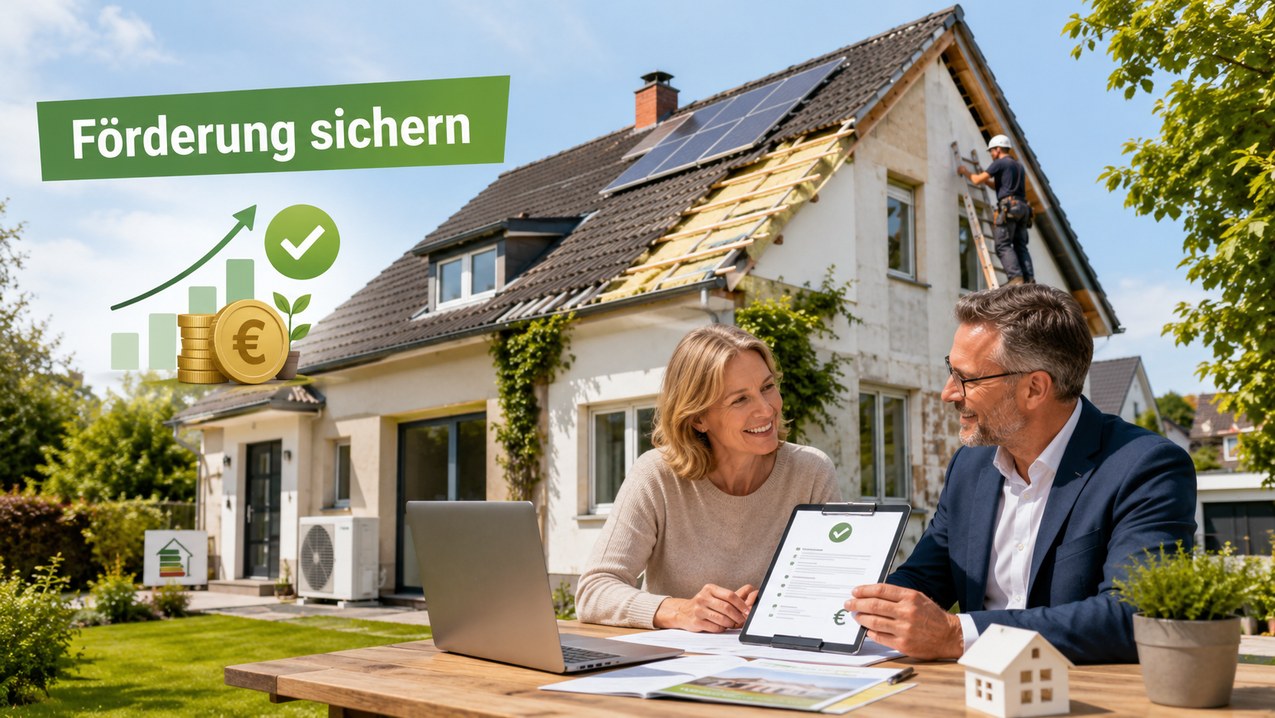
Seit 21. Juli 2026 erhalten selbst nutzende Eigentümer mit Klimageschwindigkeits- und Einkommensbonus je nach Einkommen bis zu 80 Prozent. Für vermietete Häuser bleibt es bei 30 Prozent. Beim Einfamilienhaus sind Heizungskosten bis 28.000 Euro förderfähig, ab Februar 2027 halbjährlich 750 Euro weniger. Im selben Takt sinkt der Klimageschwindigkeitsbonus um 4 Prozentpunkte. Für Wärmepumpen kündigt die KfW zum ersten Quartal 2027 einen Wertschöpfungsbonus an, bei Geräten von außerhalb der EU könnte die Grundförderung dann auf 15 Prozent sinken. Anträge müssen vor Beginn der Bauarbeiten gestellt werden.
Ein weiterer Baustein ist der steuerliche Abzug nach Paragraf 35c des Einkommensteuergesetzes. Dieser erlaubt es, 20 Prozent der Sanierungskosten direkt von der Einkommensteuer abzuziehen, verteilt auf drei Jahre, mit einem Gesamtmaximum von 40.000 Euro je Objekt. Voraussetzung ist, dass die Erben das Haus selbst bewohnen und das Gebäude älter als zehn Jahre ist. Ein Fachunternehmen muss die Arbeiten ausführen und bescheinigen, und die Maßnahme muss vor dem 1. Januar 2030 abgeschlossen sein. Wichtig: Förderantrag und Steuerabzug dürfen nicht gleichzeitig für dieselbe Maßnahme genutzt werden.
Vermietung als Zwischenlösung mit Bedingungen
Erben, die weder verkaufen noch selbst einziehen wollen, können die geerbte Immobilie vermieten. Bei der Vermietung gelten die GModG-Pflichten jedoch in vollem Umfang, und zusätzlich ist ein gültiger Energieausweis für potenzielle Mieter bereitzustellen. Die Mieteinnahmen können mittelfristig helfen, Sanierungskosten zu finanzieren oder Modernisierungskredite zu tilgen. Vermieter sollten die Immobilie vor dem ersten Mietverhältnis auf versteckte Mängel prüfen lassen.
Ein Energieberater kann einen Sanierungsfahrplan erstellen, der Maßnahmen in sinnvoller Reihenfolge und nach verfügbarem Budget staffelt. Das macht eine schrittweise Finanzierung möglich, ohne alle Arbeiten auf einmal stemmen zu müssen. Die Beratungskosten selbst werden zu 50 Prozent bezuschusst, bei Einfamilienhäusern bis maximal 650 Euro. Der Fahrplan dient gleichzeitig als Grundlage für spätere Förderanträge.
Besonderheiten bei Erbengemeinschaften
Erben mehrere Personen gemeinsam, entsteht eine Erbengemeinschaft. Für den Verkauf der Immobilie müssen grundsätzlich alle Miterben ihre Zustimmung geben, da es sich um eine gemeinschaftliche Entscheidung über Gesamthandseigentum handelt. Blockiert ein Miterbe den Verkauf, kann jeder einzelne Miterbe nach Paragraf 2042 BGB die Auseinandersetzung der Erbengemeinschaft verlangen. Anders ist es, wenn der Erblasser die Auseinandersetzung per Testament ausgeschlossen hat oder ein anderer gesetzlicher Aufschubgrund besteht. Ein solcher Ausschluss wirkt in der Regel höchstens 30 Jahre ab dem Erbfall. Erbengemeinschaften sollten frühzeitig gemeinsame Ziele klären, um langwierige Streitigkeiten zu vermeiden.
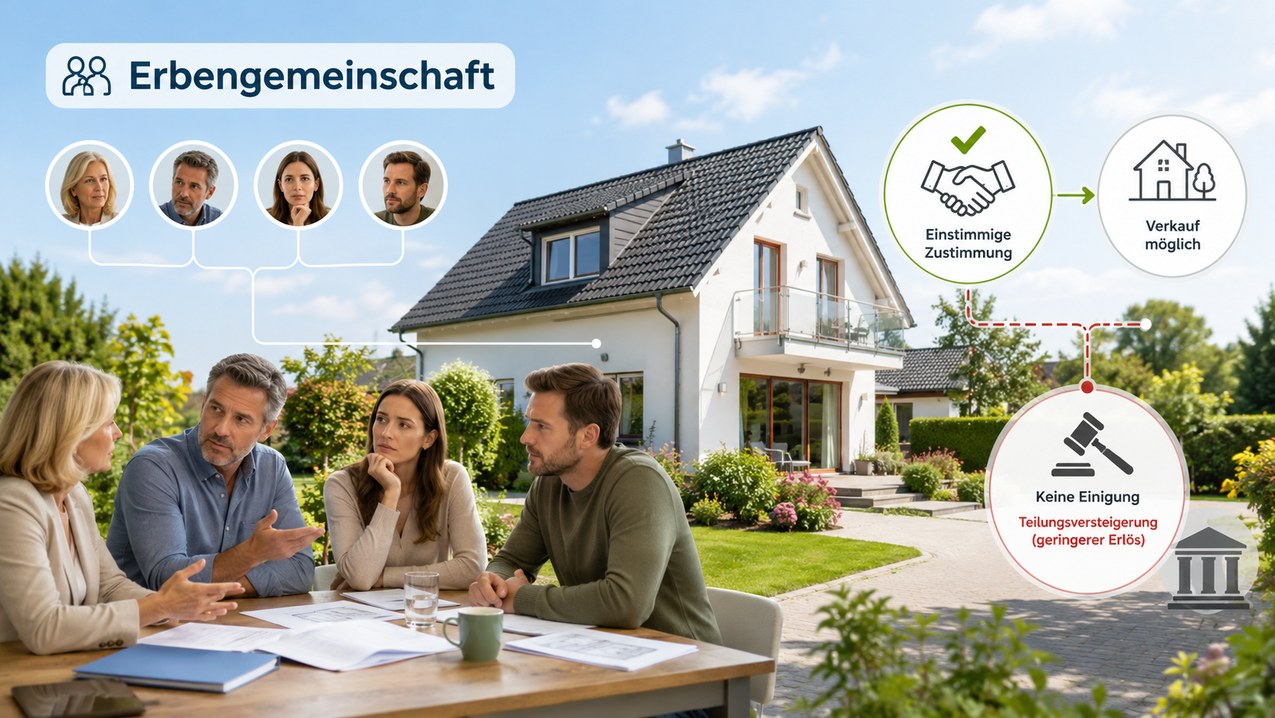
Als letztes Mittel steht die Teilungsversteigerung zur Verfügung. Das Amtsgericht versteigert die Immobilie dann öffentlich, was häufig zu Preisen deutlich unterhalb des Marktwertes führt. Fachanwälte für Erbrecht empfehlen, diesen Weg nur zu gehen, wenn alle Verhandlungen zwischen den Miterben scheitern. Die anfallenden Verfahrenskosten belasten alle Beteiligten zusätzlich und schmälern den ohnehin geringen Erlös weiter. Hinzu kommt eine zeitliche Belastung, denn das Verfahren kann sich vom Antrag bis zum Zuschlag über ein Jahr hinziehen. Das Gericht setzt zunächst den Verkehrswert fest. Jeder Miterbe kann zudem eine Einstellung um bis zu sechs Monate beantragen, die sich einmal wiederholen lässt. In dieser Zeit laufen Unterhalt und laufende Kosten der Immobilie weiter.
Erbschaft ausschlagen als letzter Ausweg
Nicht jedes Erbe ist ein Gewinn. Ist die Immobilie mit hohen Schulden belastet oder übersteigen die Sanierungskosten den Verkehrswert deutlich, kann die Erbschaft innerhalb von sechs Wochen nach Kenntnisnahme beim Nachlassgericht ausgeschlagen werden. Die Frist beginnt, sobald der Erbe weiß, dass er Erbe geworden ist und aus welchem Grund. Eine amtliche Mitteilung ist dafür bei gesetzlicher Erbfolge nicht nötig. Bei einem Testament oder Erbvertrag beginnt sie nicht vor der Bekanntgabe durch das Nachlassgericht. Die Frist beträgt sechs Monate, wenn der Verstorbene zuletzt nur im Ausland wohnte. Das gilt auch, wenn der Erbe sich bei Fristbeginn im Ausland aufhält. Eine Verlängerung dieser Frist ist in der Regel nicht möglich.
Vor der Ausschlagung sollte ein Notar oder Erbrechtsanwalt die Vermögens- und Schuldenlage genau prüfen. Das Nachlassgericht nimmt die Ausschlagungserklärung entgegen und protokolliert sie formgerecht. Erben, die die Frist versäumen, gelten automatisch als Annehmende und haften grundsätzlich für die Verbindlichkeiten des Nachlasses. Diese Haftung lässt sich auf den Nachlass beschränken, etwa durch eine Nachlassverwaltung oder ein Nachlassinsolvenzverfahren. Beruht das Fristversäumnis auf einem Irrtum, lässt es sich unter Umständen binnen sechs Wochen nach Kenntnis des Irrtums anfechten. Auch ein überschuldeter Nachlass lässt sich durch rechtzeitiges Handeln noch abwenden.
Fazit: geerbte Immobilien ohne Sanierungsbudget