Überweisung falsch ausgeführt: Geld zurückholen
Eine aus einer alten Vorlage übernommene IBAN, ein falsch ausgewählter Empfänger oder eine Rechnung mit manipulierter Bankverbindung: Das Geld ist unterwegs, sobald der Auftrag beim eigenen Zahlungsdienstleister eingegangen ist. Nach § 675p Absatz 1 BGB lässt sich ein Zahlungsauftrag ab diesem Zeitpunkt nicht mehr einseitig widerrufen. Terminaufträge bleiben bis zum Ende des Geschäftstags vor dem Ausführungstag widerruflich (Absatz 3). Eine Echtzeitüberweisung muss spätestens zehn Sekunden nach Eingang bei der Empfängerbank auf dem Empfängerkonto verfügbar sein und lässt sich praktisch nicht mehr anhalten. Ob der Betrag zurückkommt, hängt davon ab, ob der Zahler die IBAN falsch angegeben, das Institut den Auftrag fehlerhaft ausgeführt oder ein Dritter die Zahlung ausgelöst hat.
Das Zahlungsdiensterecht der § 675c bis 676c BGB kennt für diese drei Konstellationen unterschiedliche Ansprüche. Bei einer nicht autorisierten Zahlung muss die Bank spätestens bis zum Ende des Geschäftstags nach der Anzeige erstatten. Mehr Zeit hat sie nur, wenn sie einer Behörde schriftlich einen begründeten Betrugsverdacht gegen den Zahler mitgeteilt hat. Bei einer vom Zahler falsch angegebenen IBAN schuldet die Bank lediglich ein Bemühen um Wiedererlangung. Ein Entgelt dafür darf sie nur verlangen, wenn es im Zahlungsdiensterahmenvertrag vereinbart ist. Eine Verwechslung dieser Wege kostet Zeit.
Drei Fallgruppen, die das Zahlungsrecht streng trennt
Die erste Fallgruppe betrifft die eigene Fehleingabe. § 675r Absatz 1 BGB erlaubt Banken, einen Zahlungsauftrag ausschließlich anhand der Kundenkennung auszuführen, bei SEPA-Überweisungen also anhand der IBAN. Ein abweichender Empfängername macht den Auftrag bis heute nicht unwirksam. Seit dem 9. Oktober 2025 muss die Bank vor der Freigabe aber warnen, wenn Name und IBAN nicht zusammenpassen. Die zweite Fallgruppe umfasst Fehler des Instituts trotz korrekter Auftragsdaten. Wird eine Zahlung nicht ausgeführt oder fehlgeleitet, greift die Erstattungspflicht ohne Rücksicht auf ein Verschulden. Bei Verspätung kann der Zahler nur verlangen, dass die Gutschrift beim Empfänger so erfolgt, als wäre rechtzeitig gezahlt worden (§ 675y Absatz 3 BGB).
Die dritte Fallgruppe ist der Betrug, und dort verläuft die wichtigste Trennlinie. Hat ein Dritter die Zahlung ohne Zustimmung ausgelöst, etwa nach Phishing oder Session Hijacking, liegt ein nicht autorisierter Zahlungsvorgang nach § 675u BGB vor. Die Bank trägt dann das Risiko, soweit der Zahler nicht nach § 675v BGB selbst haftet. Hat das Opfer die Überweisung selbst freigegeben, weil ein falscher Bankmitarbeiter am Telefon darauf gedrängt hat, ist die Zahlung autorisiert. Autorisierung bedeutet nach § 675j Absatz 1 BGB die Zustimmung des Zahlers. Eine Erstattungspflicht nach § 675u BGB besteht dann nicht, und es bleiben vor allem der Rückruf und zivilrechtliche Ansprüche gegen den Empfänger.
Falsche IBAN eingegeben: Was § 675y Absatz 5 BGB verlangt
§ 675y Absatz 5 Satz 1 BGB schließt Erstattungsansprüche aus, soweit der Auftrag genau so ausgeführt wurde, wie die vom Zahler angegebene fehlerhafte Kundenkennung es vorgab. Auf Verlangen des Zahlers muss sich die Bank im Rahmen ihrer Möglichkeiten um die Wiedererlangung bemühen. Sie stößt dazu einen Rückruf bei der Empfängerbank an. Nach dem SEPA-Regelwerk muss sie den Zahler darauf hinweisen, dass dieser Rückruf keine Garantie ist. Verweigert der Empfänger die Rückzahlung, bleibt dem Zahler der Anspruch aus ungerechtfertigter Bereicherung nach § 812 Absatz 1 BGB. Ein gutgläubiger Empfänger muss allerdings nichts herausgeben, soweit er nicht mehr bereichert ist (§ 818 Absatz 3 BGB).
Für die eigene Klage braucht der Zahler Name und Anschrift des Empfängers, weil die Klageschrift die Parteien bezeichnen und zugestellt werden muss (§ 253 ZPO). Die Empfängerbank muss dem Institut des Zahlers alle für die Wiedererlangung erforderlichen Informationen mitteilen (§ 675y Absatz 5 Satz 3 BGB). Scheitert die Wiedererlangung, muss das eigene Institut dem Zahler auf schriftlichen Antrag alle verfügbaren Informationen mitteilen (Satz 4). Dazu zählt laut Gesetzesbegründung bei Bedarf auch die Anschrift des Empfängers. Existiert das Empfängerkonto nicht, muss die Empfängerbank den Betrag nach dem SEPA-Regelwerk spätestens drei Bankgeschäftstage nach der Verrechnung zurückschicken.
Nachforschungsauftrag: Ablauf, Dauer und Entgelt
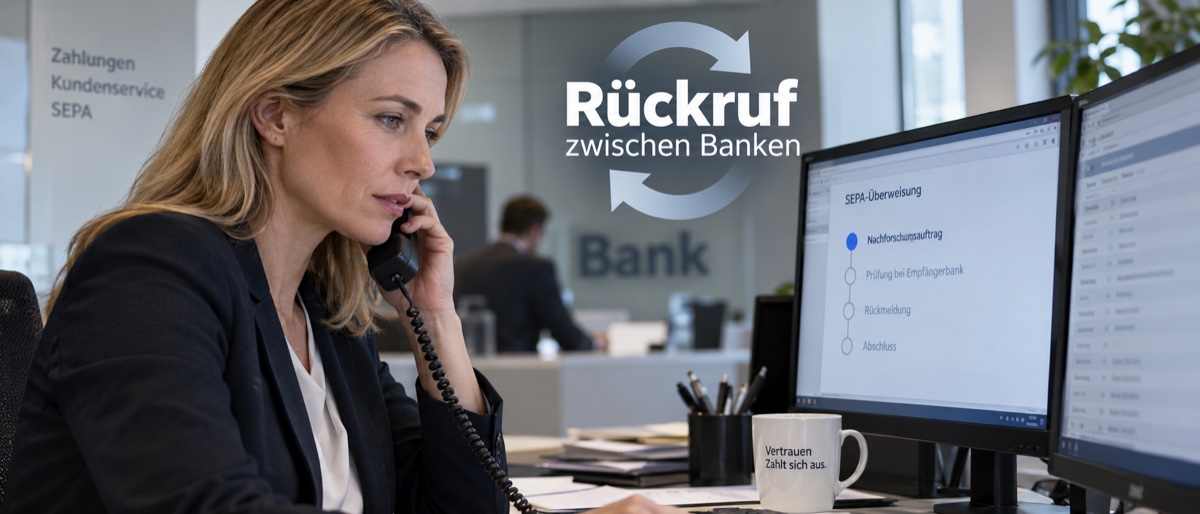
Die Überschrift des § 675y BGB nennt auch eine Nachforschungspflicht. Im SEPA-Zahlungsverkehr läuft das Bemühen als Rückruf zwischen den Banken. Die Empfängerbank legt den Rückruf mit seinem Grund dem Kontoinhaber vor. Nach dem SEPA-Regelwerk hängt die Rückgabe vom Einverständnis des Empfängers ab. Stimmt er zu, belastet die Empfängerbank sein Konto und überweist den Betrag an das Institut des Zahlers zurück. Für ihre Antwort hat sie bis zu 15 Bankgeschäftstage Zeit. Meldet sich der Empfänger in dieser Frist nicht, schickt sie eine Absage. Je Überweisung ist nur ein solcher Rückruf möglich, und liegt die Belastung mehr als 13 Monate zurück, darf die eigene Bank ihn ablehnen.
Für diese Tätigkeiten erlaubt § 675y Absatz 5 Satz 5 BGB ein vertraglich vereinbartes Entgelt. Es muss nach § 675f Absatz 5 Satz 2 BGB angemessen und an den tatsächlichen Kosten ausgerichtet sein. Die Berliner Sparkasse etwa berechnet dafür 15 Euro (Preisverzeichnis vom 15. Juli 2026). Das Institut des Empfängers kann weitere Entgelte verlangen. Weil das Gesetz an die Tätigkeit anknüpft, kann das Entgelt auch bei einer erfolglosen Nachforschung anfallen. Wurde der Auftrag dagegen nicht oder fehlerhaft ausgeführt, muss die Bank den Vorgang auf Verlangen nachvollziehen und das Ergebnis mitteilen (§ 675y Absatz 7 BGB). Ein Entgelt darf sie dafür nicht verlangen (Artikel 89 Absatz 1 der Richtlinie (EU) 2015/2366).
Fehler der Bank: Erstattung nach § 675y und Ersatz nach § 675z BGB
Führt das Institut einen korrekt erteilten Auftrag nicht oder fehlerhaft aus, greift § 675y Absatz 1 BGB mit einem verschuldensunabhängigen Erstattungsanspruch. Die Bank hat den Zahlungsbetrag unverzüglich und ungekürzt zu erstatten und das Konto auf den Stand zu bringen, der ohne den fehlerhaften Vorgang bestanden hätte. Eine Haftung entfällt, wenn sie nachweist, dass der Betrag ungekürzt bei der Empfängerbank eingegangen ist. Als Maßstab für eine verspätete Ausführung dient § 675s Absatz 1 BGB. Danach muss eine Euro-Überweisung innerhalb des Europäischen Wirtschaftsraums spätestens am Ende des Geschäftstags nach Zugang des Auftrags beim eigenen Institut bei der Empfängerbank eingehen. Für beleghafte Aufträge kann die Frist um einen Geschäftstag verlängert werden.
Für weitere Schäden wie entgangenen Gewinn gilt nach der Gesetzesbegründung regelmäßig § 280 Absatz 1 BGB, der Verschulden voraussetzt. § 675z BGB lässt dafür eine vertragliche Haftungsgrenze von 12.500 Euro zu, nimmt davon aber Vorsatz, grobe Fahrlässigkeit, den Zinsschaden und besonders übernommene Gefahren aus. Bei einem Verschulden zwischengeschalteter Stellen haftet die Bank wie für eigenes, außer der Zahler hat die ursächliche Stelle vorgegeben. Ansprüche nach §§ 675u und 675y BGB entfallen nach § 676b Absatz 2 BGB, wenn der Vorgang nicht binnen 13 Monaten ab Belastung angezeigt wird. Die Frist beginnt erst mit ordnungsgemäßer Unterrichtung durch die Bank. Weitergehende Schadensersatzansprüche bleiben bei unverschuldeter Fristversäumnis erhalten (§ 676b Absatz 3 BGB).
Nicht autorisierte Zahlung: Erstattung bis zum nächsten Geschäftstag
Bei einem nicht autorisierten Zahlungsvorgang steht der Bank kein Aufwendungsersatz zu, und sie muss den Betrag nach § 675u Satz 2 BGB unverzüglich erstatten. Satz 3 setzt dafür eine äußerste Frist. Die Erstattung muss spätestens am Ende des Geschäftstags nach dem Tag erfolgen, an dem die Anzeige eingegangen ist oder die Bank anderweitig von der fehlenden Autorisierung erfahren hat. Eine Ausnahme regelt Satz 4. Sie greift nur, wenn die Bank einer zuständigen Behörde schriftlich berechtigte Gründe für den Verdacht mitgeteilt hat, dass der Zahler selbst betrügerisch handelt. Dann darf sie die Erstattung zunächst prüfen. Bestätigt sich der Verdacht nicht, muss sie unverzüglich zahlen.
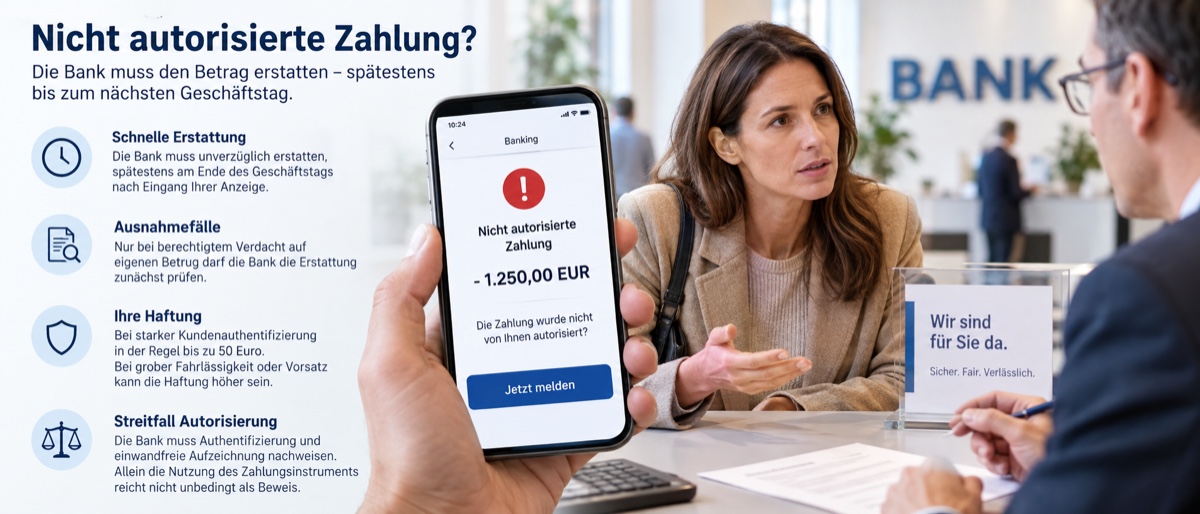
Ist die Autorisierung streitig, muss die Bank nach § 675w BGB Authentifizierung und einwandfreie Aufzeichnung nachweisen. Die aufgezeichnete Nutzung des Zahlungsinstruments samt TAN-Prüfung reicht allein nicht notwendigerweise als Beweis für eine Autorisierung. Hat die Bank eine starke Kundenauthentifizierung verlangt, haftet der Zahler für Schäden vor seiner Anzeige bis zu 50 Euro, bei grober Fahrlässigkeit oder Vorsatz voll (§ 675v BGB). Grobe Fahrlässigkeit muss die Bank mit unterstützenden Beweismitteln belegen. Generalanwalt Athanasios Rantos hat am 5. März 2026 in der Rechtssache C-70/25 die Auffassung vertreten, dass die Bank zuerst erstatten muss, auch wenn sie dem Kunden grobe Fahrlässigkeit vorwirft. Ein Urteil stand am 14. September 2026 noch aus.
Lastschrift-Rückgabe und der Empfängerabgleich seit Oktober 2025
Bei der SEPA-Basislastschrift ist die Rückholung einfacher. Der Zahler kann nach § 675x BGB binnen acht Wochen ab der Belastung ohne Angabe von Gründen die Erstattung verlangen. Die Bank muss binnen zehn Geschäftstagen erstatten und darf das nicht ablehnen. Ohne Mandat ist die Lastschrift nicht autorisiert, und die Erstattung nach § 675u BGB bleibt bis 13 Monate nach der Belastung möglich. Bis zum Ende des Geschäftstags vor dem Fälligkeitstag lässt sich eine Lastschrift nach § 675p Absatz 2 Satz 2 BGB widerrufen. Die SEPA-Firmenlastschrift steht nur Zahlern offen, die keine Verbraucher sind. Beispielsweise schließt die Frankfurter Sparkasse dort die Erstattung autorisierter Lastschriften aus, was § 675e Absatz 4 BGB erlaubt.
Seit dem 9. Oktober 2025 verlangt die Verordnung (EU) 2024/886 von Zahlungsdienstleistern im Euroraum einen Empfängerabgleich vor der Freigabe. Passt der Name nur fast zur IBAN, zeigt die Bank den hinterlegten Namen an. Stimmt der Name nicht, warnt sie vor einer möglichen Fehlleitung. Manchmal ist kein Abgleich möglich. Der Abgleich gilt für SEPA- und Echtzeitüberweisungen zwischen Zahlungskonten, nicht für Tagesgeld- oder Depotkonten. In EU-Staaten ohne Euro beginnt die Pflicht am 9. Juli 2027. Eine Warnung hindert die Freigabe nicht. Hat die Bank den Abgleich ordnungsgemäß erbracht, haftet sie für eine trotzdem fehlgeleitete Zahlung nicht. Unterlässt sie ihn oder erbringt sie ihn fehlerhaft und wird die Zahlung deshalb fehlgeleitet, muss sie unverzüglich erstatten.
Fazit zur Rückholung einer falschen Überweisung