Konto gekündigt oder Eröffnung abgelehnt: Das Basiskonto
Ein Girokonto ist im Alltag kaum verzichtbar, etwa für Miete, Gehalt, Sozialleistungen und Onlinekäufe. Verweigert die Bank die Eröffnung oder kündigt sie das Konto, droht der Ausschluss vom bargeldlosen Zahlungsverkehr. Seit Juni 2016 besteht dagegen ein einklagbarer Anspruch auf ein Basiskonto. Nach dem Zahlungskontengesetz muss jedes Institut mit Zahlungskonten für Verbraucher auch Basiskonten bereitstellen. Rund 1.100 Kreditinstitute boten zum 31. Dezember 2025 solche Konten an. Die BaFin verhalf 2025 insgesamt 213 Verbrauchern zu einem Basiskonto, nach 135 Fällen im Jahr davor.
Der Anspruch gilt für alle Verbraucher mit rechtmäßigem Aufenthalt in der Europäischen Union. Er erfasst dabei auch Menschen ohne festen Wohnsitz, Asylsuchende und Geduldete. Die Bank muss den Eingang bestätigen und binnen zehn Geschäftstagen über den Antrag entscheiden. Das Gesetz zählt die zulässigen Ablehnungsgründe abschließend auf, die Kündigungsgründe ebenso. In den Jahren 2021 bis 2023 lehnten Banken rund 15.000 Eröffnungsanträge ab. Die Ablehnungsquote sank laut BaFin von fast 4,2 Prozent (2021) auf 1,7 Prozent (2023).
Der Rechtsanspruch nach dem Zahlungskontengesetz
Der Anspruch steht in § 31 des Zahlungskontengesetzes. Er richtet sich gegen jedes Institut, das Zahlungskonten für Verbraucher anbietet. Zum Basiskonto gehören nach § 38 die Bareinzahlung sowie die Barauszahlung am Schalter und am Geldautomaten. Hinzu kommen Überweisungen samt Daueraufträgen, Lastschriften und Kartenzahlungen. Das Institut darf die Zahl der Zahlungsdienste nicht begrenzen. Es muss sie im selben Umfang bereitstellen wie für andere Verbraucher. Bietet es Onlinebanking an, muss es dieses auch beim Basiskonto ermöglichen. Einen Anspruch auf eine Überziehungsmöglichkeit begründet das Gesetz allerdings nicht.
§ 32 verbietet es, den Vertrag an weitere Produkte wie eine Kreditkarte oder Versicherung zu koppeln. Insgesamt lässt das Gesetz nur zwei Bedingungen zu. Das Institut darf den Erwerb von Geschäftsanteilen verlangen, wenn es das von allen Kunden fordert. Die Zugehörigkeit zu einer Berufsgruppe darf es voraussetzen, wenn es sich ausnahmslos an diese Gruppe wendet. § 40 verbietet Bedingungen, die Basiskontoinhaber gegenüber Verbrauchern mit anderen Zahlungskonten benachteiligen. Die Zahl der Neueröffnungen schwankte deutlich und lag 2021 bei etwa 122.000. 2022 waren es rund 262.000, 2023 über 175.000 Konten. Den starken Anstieg 2022 führt die BaFin auf die hohe Zahl ukrainischer Kriegsflüchtlinge zurück.
Antrag, Formular und die Frist von zehn Geschäftstagen
Der Antrag muss alle Angaben enthalten, die für den Vertrag nötig sind. Das Gesetz sieht dafür das Formular in seiner Anlage 3 vor, vorgeschrieben ist es laut BaFin nicht. Auf Verlangen muss das Institut das Formular unentgeltlich übermitteln und den Eingang des Antrags samt Abschrift bestätigen. Im Formular gibt der Antragsteller an, ob er bereits ein Zahlungskonto in Deutschland besitzt. Ein vollständig ausgefülltes Formular kann die Bank außerdem nicht mit dem Hinweis auf fehlende Angaben zurückweisen. Zur Identifizierung nach dem Geldwäschegesetz muss der Antragsteller ein gültiges Ausweisdokument vorlegen. Geduldeten genügt die Duldungsbescheinigung, Asylsuchenden der Ankunftsnachweis oder die Aufenthaltsgestattung.
§ 31 Absatz 2 und § 34 Absatz 2 setzen die Frist. Das Institut muss unverzüglich den Vertrag anbieten oder den Antrag ablehnen, spätestens zehn Geschäftstage nach dessen Eingang. Eine Ablehnung ist unentgeltlich in Textform zu begründen. Die Begründung entfällt, wenn sie die öffentliche Sicherheit gefährden würde, etwa die Abwehr von Geldwäsche. Gleiches gilt bei einem Verbot der Informationsweitergabe. Mit der Ablehnung muss die Bank auf das Verwaltungsverfahren bei der BaFin und die Verbraucherschlichtungsstelle hinweisen. Das Antragsformular für die BaFin muss sie beilegen. Bleibt eine Antwort aus, gilt das Schweigen allerdings nicht als Zustimmung. Nach Ablauf der Frist kann der Antragsteller dann direkt die Aufsicht einschalten.
Zulässige Gründe für eine Ablehnung
§ 35 erlaubt die Ablehnung bei einem tatsächlich nutzbaren Zahlungskonto in Deutschland. Die Bank darf trotz eines vorhandenen Kontos nicht ablehnen, wenn dieses gekündigt oder seine Schließung angekündigt ist. § 36 greift nach einer Verurteilung wegen einer vorsätzlichen Straftat gegen das Institut oder dessen Mitarbeiter oder Kunden in dieser Eigenschaft. Das Urteil darf dabei höchstens drei Jahre vor dem Antrag liegen. Ebenso erlaubt § 36 die Ablehnung, wenn das Institut Geldwäschepflichten nicht erfüllen kann, etwa ohne gültigen Ausweis. Hat dasselbe Institut ein früheres Basiskonto im Jahr vor dem Antrag berechtigt gekündigt, kommt es auf den Grund an. Ablehnen darf es nach vorsätzlich gesetzwidriger Nutzung (§ 36) oder nach Zahlungsverzug (§ 37).
Andere Gründe, etwa ein negativer Schufa-Eintrag oder ein fehlendes Einkommen, tragen eine Ablehnung nicht. 2023 beantragten 183 Verbraucher ein Verwaltungsverfahren bei der BaFin. In 83 Fällen verhalf die Aufsicht zu einem Basiskonto, ohne die Eröffnung förmlich anordnen zu müssen. Bei 76 Fällen durfte das Institut ablehnen. Darunter waren jeweils 20 Fälle mit vorhandenem Konto und mit fehlender Legitimation. In zehn Fällen gab es einen Geldwäscheverdacht. Bei 17 Fällen war ein normales Girokonto statt eines Basiskontos beantragt worden. 24 Anträge wurden nicht weiterverfolgt, etwa weil sie zurückgezogen wurden.
Kündigung durch die Bank und ihre Grenzen
§ 42 begrenzt die Kündigung eines Basiskontos auf einen abschließenden Katalog, der für normale Girokonten nicht gilt. Für sie verlangt § 675h Absatz 2 BGB ein vereinbartes Kündigungsrecht und mindestens zwei Monate Frist. Beim Basiskonto kann die Bank bei vereinbartem Kündigungsrecht aus vier Gründen mit zwei Monaten Mindestfrist kündigen. Möglich ist das nach mehr als 24 Monaten in Folge ohne vom Kontoinhaber beauftragten Zahlungsvorgang. Das gilt auch, wenn der Kontoinhaber nicht mehr berechtigt ist, etwa ohne rechtmäßigen Aufenthalt in der EU. Ebenso zählt ein weiteres nutzbares Zahlungskonto, das er in Deutschland eröffnet hat. Hinzu kommt eine abgelehnte Vertragsänderung nach § 675g BGB, die allen Inhabern solcher Basiskonten wirksam angeboten wurde.
Auch ohne Vereinbarung darf die Bank in zwei Fällen mit derselben Frist kündigen. Der erste ist vorsätzlich strafbares Verhalten gegen das Institut, seine Mitarbeiter oder Kunden, das die Fortsetzung unzumutbar macht. Als zweiter Grund gilt ein Verzug mit Entgelten oder Kosten von über 100 Euro seit über drei Monaten, wenn weitere ungesicherte Forderungen drohen. Bei Verzug muss die Bank vorher abmahnen oder eine Frist zur Abhilfe setzen, soweit das nicht entbehrlich ist. Fristlos darf sie nur bei vorsätzlich gesetzwidriger Nutzung kündigen oder nach falschen Angaben, ohne die kein Vertrag zustande gekommen wäre. Nach § 43 muss die Kündigung in Textform ergehen und auf BaFin und Verbraucherschlichtungsstelle hinweisen. Den Grund muss sie angeben, außer die Angabe würde etwa die Geldwäscheabwehr gefährden.
Verwaltungsverfahren bei der BaFin und Zivilrechtsweg
Nach § 48 kann der Berechtigte bei der BaFin ein Verwaltungsverfahren beantragen. Das ist möglich, wenn das Institut den Antrag ablehnt oder nicht binnen zehn Geschäftstagen entscheidet. Dies gilt auch, wenn die Bank das Konto nicht binnen zehn Geschäftstagen nach Vertragsschluss eröffnet. Unzulässig ist der Antrag bei anhängiger Zivilklage, nach rechtskräftigem Urteil oder während eines Schlichtungsverfahrens in derselben Sache. Das Verfahren ist für den Verbraucher gebührenfrei, Porto und Anwaltskosten trägt er selbst. Der Antrag geht per Onlineformular an die BaFin oder per Post an deren Referat VBS 12 in Bonn. Nach § 49 ordnet die Aufsicht den Vertragsschluss an, wenn die Bank keinen gesetzlichen Ablehnungsgrund glaubhaft macht.
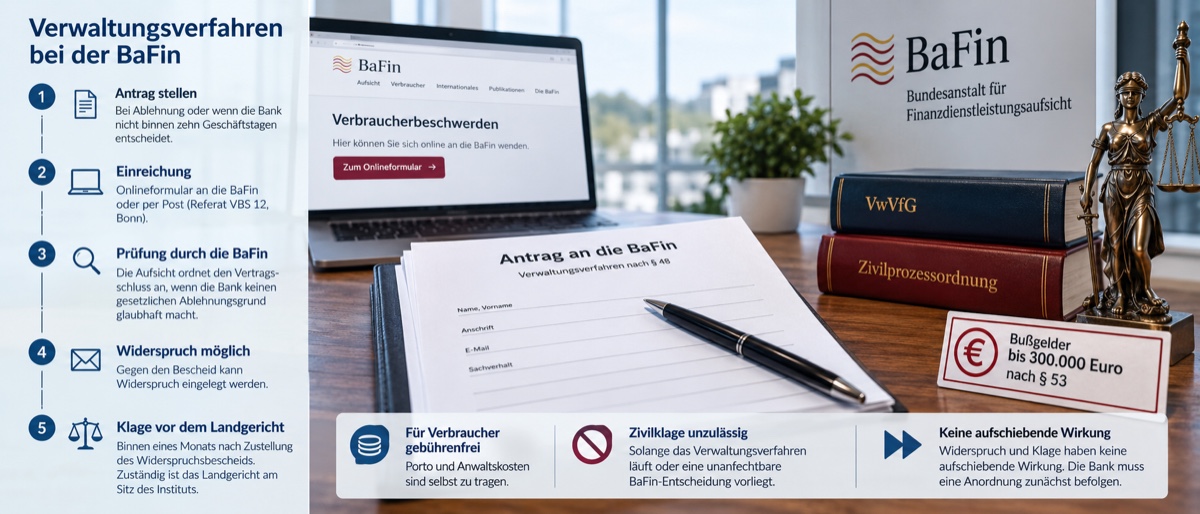
Gegen den Bescheid der BaFin steht beiden Seiten der Widerspruch offen. Danach ist binnen eines Monats nach Zustellung des Widerspruchsbescheids die Klage möglich. Zuständig ist das Landgericht am Sitz des Instituts, soweit ein Land die Klagen nicht bei einem Landgericht bündelt. Widerspruch und Klage haben keine aufschiebende Wirkung, die Bank muss eine Anordnung also zunächst befolgen. Eine Zivilklage auf Abschluss des Vertrags ist unzulässig, solange das Verwaltungsverfahren läuft oder eine unanfechtbare BaFin-Entscheidung vorliegt. Die BaFin kann nach § 53 Bußgelder bis 300.000 Euro verhängen. Das gilt etwa, wenn ein Institut den Vertrag nicht rechtzeitig anbietet, ihn unzulässig koppelt oder das Basiskonto nicht führt.
Was ein Basiskonto kosten darf
§ 41 verlangt ein angemessenes Entgelt und nennt als Maßstab insbesondere die marktüblichen Entgelte sowie das Nutzerverhalten. Vertragsstrafen sind ausgeschlossen. Der Bundesgerichtshof zog am 30. Juni 2020 eine Grenze (Aktenzeichen XI ZR 119/19). Er erklärte die Entgeltklauseln einer Bank mit 8,99 Euro Grundpreis im Monat und unter anderem 1,50 Euro je Belegüberweisung für unwirksam. Die Richter rügten, dass die Bank den Mehraufwand der Basiskonten allein auf deren Inhaber umlegte. Solche Kosten muss ein Institut nach dem Urteil über die im Wettbewerb erzielbaren Preise erwirtschaften. Auch die Kosten abgelehnter Anträge darf es nicht allein den Basiskontoinhabern auferlegen.
Eine feste Obergrenze nannte das Urteil nicht. Stiftung Warentest verglich zum Stichtag 17. Februar 2025 die Basiskonten von 175 Banken für einen Modellkunden ohne regelmäßigen Geldeingang. Am teuersten war das Filialkonto der Volksbank Die Gestalterbank mit 334,30 Euro im Jahr. Im Test waren nur die Online-Basiskonten von ING und VR Bank Dreieich-Offenbach kostenlos. Zum Grundpreis kommen oft Posten für Papierüberweisungen, Lastschriften, Gutschriften oder Girocard-Zahlungen. Nach Auffassung der Verbraucherzentralen lässt sich zu viel gezahltes Entgelt mit ihrem Musterbrief zurückfordern. Voraussetzung ist ein Basiskonto über 6,45 Euro im Monat, das wesentlich teurer ist als ein vergleichbares Girokonto derselben Bank. Die Ansprüche unterliegen der dreijährigen Regelverjährung nach § 195 BGB.
Fazit zum Basiskonto